Patrimônio Líquido: o que é, como calcular e como analisar o PL de uma empresa
O patrimônio líquido (PL) é um dos principais elementos do balanço patrimonial de uma empresa. Ele representa a diferença entre os ativos e os passivos exigíveis, indicando o valor residual dos recursos registrados na contabilidade depois da dedução das obrigações com terceiros.
Compreender o patrimônio líquido é importante para empresários, gestores financeiros, contadores, analistas e profissionais que precisam interpretar demonstrações contábeis e avaliar a situação financeira de uma organização. Esse indicador ajuda a entender como os recursos da empresa são financiados, como os resultados acumulados afetam sua estrutura patrimonial e quais aspectos merecem atenção na análise financeira.
Neste artigo, você vai entender o que é patrimônio líquido, quais contas podem compô-lo, como calcular o PL, o que significa ter um saldo positivo ou negativo e como utilizar essa informação na análise de uma empresa.
O que é patrimônio líquido na contabilidade?
O patrimônio líquido é o valor residual dos ativos de uma empresa após a dedução de seus passivos exigíveis. Em termos práticos, representa a parcela residual dos recursos da entidade atribuída aos seus proprietários, considerando os valores reconhecidos na contabilidade.
O patrimônio líquido é apresentado no balanço patrimonial, separadamente dos ativos e dos passivos. Enquanto os ativos representam os bens e direitos da empresa, os passivos reúnem suas obrigações com terceiros. O PL corresponde à diferença entre esses dois grupos.
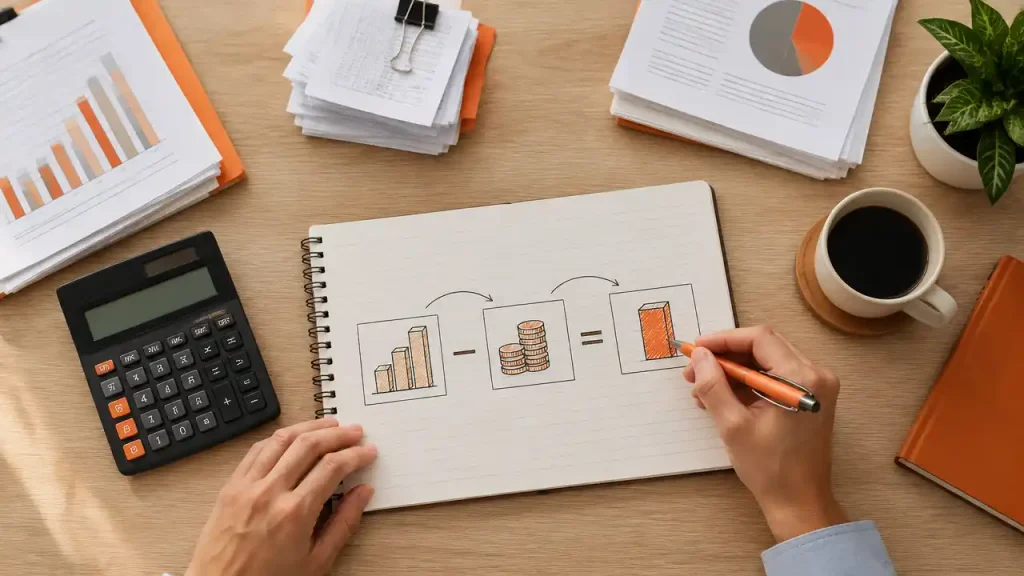
A equação fundamental da contabilidade é:
Ativo = Passivo + Patrimônio Líquido
Reorganizando essa equação, temos a fórmula utilizada para calcular o patrimônio líquido:
Patrimônio Líquido = Ativo Total − Passivo Exigível
O resultado permite identificar se os ativos registrados superam as obrigações ou se ocorre a situação inversa.
É importante destacar que o patrimônio líquido não representa necessariamente dinheiro disponível em caixa, nem corresponde automaticamente ao valor de mercado da empresa. Seu cálculo utiliza os valores contábeis dos ativos e das obrigações, reconhecidos de acordo com as normas aplicáveis.
Quais contas compõem o patrimônio líquido?
A composição do patrimônio líquido varia conforme a natureza da entidade e os fatos contábeis registrados. Nas sociedades por ações, a Lei nº 6.404/1976, conhecida como Lei das Sociedades por Ações, estabelece grupos de contas patrimoniais, incluindo capital social, reservas, ajustes de avaliação patrimonial, ações em tesouraria e resultados acumulados, observadas as alterações legais e as normas contábeis aplicáveis.
Entre as principais contas e grupos relacionados ao patrimônio líquido, destacam-se:
1. Capital social
O capital social corresponde ao valor do capital subscrito pelos sócios ou acionistas, conforme os atos societários. Ele representa o compromisso de investimento assumido para constituir ou ampliar os recursos próprios da empresa.
A integralização pode ocorrer por meio de dinheiro ou de outros bens e direitos admitidos legalmente. Quando os sócios realizam novos aportes formalizados como aumento de capital, o capital social pode ser ampliado.
O capital social é apenas uma parte do patrimônio líquido. Uma empresa pode apresentar patrimônio líquido superior ou inferior ao capital social, dependendo de seus resultados acumulados, reservas, ajustes e outras movimentações patrimoniais.
2. Reservas de capital
As reservas de capital reúnem valores classificados nessa categoria de acordo com sua origem e com as regras contábeis e societárias aplicáveis. Elas não se confundem com receitas provenientes da atividade operacional da empresa.
Sua composição depende dos eventos que deram origem aos valores e do tratamento previsto na legislação. Por isso, não se deve considerar que toda contribuição dos sócios ou todo recurso recebido fora das vendas constitui automaticamente uma reserva de capital.
3. Reservas de lucros
As reservas de lucros são parcelas dos lucros apurados destinadas a finalidades específicas, conforme a legislação, os estatutos e as deliberações societárias aplicáveis.
Entre os exemplos previstos na legislação societária estão:
- Reserva legal;
- Reservas estatutárias;
- Reservas para contingências;
- Reserva de retenção de lucros;
- Reserva de lucros a realizar;
- Reserva especial relacionada a dividendos obrigatórios não distribuídos, nas hipóteses legais.
Essas reservas permitem organizar a destinação dos resultados e atender a determinadas exigências ou objetivos empresariais. Sua constituição e utilização devem observar os requisitos legais e societários pertinentes.
4. Ajustes de avaliação patrimonial
Os ajustes de avaliação patrimonial registram determinados efeitos de mensuração de ativos e passivos diretamente no patrimônio líquido quando as normas contábeis exigem ou permitem esse tratamento.
Dependendo da natureza do ajuste, o saldo pode aumentar ou diminuir. Esses registros não devem ser confundidos com uma atualização indiscriminada de todos os bens da empresa para seus preços de mercado.
5. Ações em tesouraria
As ações em tesouraria são ações da própria companhia que foram adquiridas pela entidade emissora, observadas as condições legais aplicáveis.
Na apresentação contábil, são registradas como dedução do patrimônio líquido. Portanto, reduzem o saldo apresentado enquanto permanecerem nessa condição.
A aquisição de ações próprias não deve ser confundida com a compra de ações de outras empresas para fins de investimento.
6. Lucros ou prejuízos acumulados
Os resultados da empresa influenciam diretamente o patrimônio líquido. Lucros tendem a aumentá-lo, enquanto prejuízos tendem a reduzi-lo, respeitadas as destinações e os registros contábeis aplicáveis.
Em determinadas entidades, a apresentação e a destinação dos resultados seguem regras específicas. Nas sociedades por ações, por exemplo, os lucros devem receber a destinação societária apropriada, não sendo correto presumir que todo lucro permaneça indefinidamente em uma conta de lucros acumulados no balanço.
Os prejuízos acumulados, por sua vez, podem comprometer progressivamente o patrimônio líquido quando a empresa apresenta resultados negativos recorrentes.
Como calcular o patrimônio líquido de uma empresa?
O cálculo do patrimônio líquido é relativamente simples. É necessário identificar o total dos ativos e o total das obrigações reconhecidas no balanço patrimonial, considerando a mesma data de referência.
A fórmula é:
Patrimônio Líquido = Ativo Total − Passivo Exigível
O ativo total pode incluir dinheiro em caixa, saldos bancários, contas a receber, estoques, máquinas, equipamentos, imóveis e outros bens e direitos reconhecidos contabilmente.
O passivo exigível reúne obrigações como empréstimos, financiamentos, fornecedores, salários e encargos a pagar, tributos devidos e outras responsabilidades perante terceiros.

Exemplo prático de cálculo do patrimônio líquido
Considere uma empresa com os seguintes valores registrados no balanço patrimonial:
| Descrição | Valor |
| Ativo total | R$ 1.200.000 |
| Passivo exigível | R$ 850.000 |
| Patrimônio líquido | R$ 350.000 |
Aplicando a fórmula:
Patrimônio líquido = R$ 1.200.000 − R$ 850.000
Patrimônio líquido = R$ 350.000
Nesse exemplo, os ativos registrados superam as obrigações em R$ 350 mil. Esse é o valor residual contábil da empresa na data do balanço.
A equação patrimonial também pode ser conferida pela soma do passivo exigível com o patrimônio líquido:
R$ 850.000 + R$ 350.000 = R$ 1.200.000.
Essa igualdade demonstra a relação entre as fontes de financiamento dos ativos e os recursos registrados no balanço patrimonial.
Patrimônio líquido e capital social são a mesma coisa?
Não. Embora estejam relacionados, patrimônio líquido e capital social são conceitos diferentes.
O capital social é uma conta específica que registra o capital subscrito pelos sócios ou acionistas, conforme os atos societários. O patrimônio líquido é um grupo mais amplo, que pode incluir capital social, reservas, ajustes de avaliação patrimonial e efeitos dos resultados acumulados, entre outras contas aplicáveis.
Por exemplo, uma empresa pode ter capital social de R$ 200 mil e patrimônio líquido de R$ 350 mil. Essa diferença pode decorrer de lucros acumulados, reservas e outros componentes patrimoniais.
Também é possível que o patrimônio líquido seja inferior ao capital social ou até negativo, especialmente quando a empresa acumula prejuízos relevantes.
Qual é a diferença entre patrimônio e patrimônio líquido?
Patrimônio e patrimônio líquido não são sinônimos.
O patrimônio corresponde ao conjunto de bens, direitos e obrigações de uma pessoa ou entidade. Já o patrimônio líquido é a diferença entre os ativos e as obrigações exigíveis.
Considere uma pessoa que possui um imóvel de R$ 600 mil, investimentos de R$ 100 mil e um financiamento imobiliário com saldo devedor de R$ 250 mil.
Nesse exemplo simplificado, os bens e direitos somam R$ 700 mil. Após a dedução da dívida de R$ 250 mil, o patrimônio líquido estimado é de R$ 450 mil.
Na contabilidade empresarial, a mesma lógica de diferença entre ativos e passivos é utilizada, mas os valores devem seguir os critérios de reconhecimento e mensuração aplicáveis às demonstrações contábeis.
O que significa ter patrimônio líquido positivo?
O patrimônio líquido positivo ocorre quando o total dos ativos registrados supera o total dos passivos exigíveis.
Essa situação indica que existe um saldo residual positivo na estrutura patrimonial da empresa. É uma informação relevante para compreender como os ativos estão financiados e qual é a posição contábil dos recursos próprios.
Entretanto, um patrimônio líquido positivo não garante, isoladamente, que a empresa tenha boa saúde financeira, seja lucrativa ou consiga pagar suas obrigações no vencimento.
Uma organização pode apresentar PL positivo e enfrentar dificuldades de caixa quando concentra seus recursos em estoques, equipamentos, imóveis ou valores a receber que não se convertem em dinheiro com rapidez suficiente para cobrir os compromissos imediatos.
Por esse motivo, o patrimônio líquido deve ser analisado em conjunto com indicadores de liquidez, endividamento, rentabilidade e geração de caixa.
Por que o patrimônio líquido pode ficar negativo?
O patrimônio líquido negativo ocorre quando os passivos exigíveis superam os ativos registrados. Essa situação é frequentemente associada à acumulação de prejuízos, mas também pode resultar de outros eventos que reduzem o saldo patrimonial.
Entre as causas mais comuns estão:
- Prejuízos recorrentes: resultados negativos reduzem os recursos próprios acumulados ao longo do tempo.
- Perdas ou desvalorização de ativos: determinados eventos podem exigir o reconhecimento contábil de perdas.
- Aumento das obrigações: o crescimento das dívidas sem uma evolução correspondente dos ativos ou dos recursos próprios pode deteriorar a posição patrimonial.
- Distribuições e outras movimentações patrimoniais: operações que reduzem o patrimônio líquido podem contribuir para a queda do saldo, conforme o tratamento contábil aplicável.
Um patrimônio líquido negativo é um sinal de alerta que merece investigação, mas não comprova, por si só, que a empresa esteja insolvente, tenha deixado de pagar suas dívidas ou precise encerrar suas atividades.
Para compreender a gravidade da situação, é necessário avaliar a origem do saldo negativo, a evolução dos resultados, os vencimentos das obrigações, a disponibilidade de caixa e as perspectivas de recuperação operacional.
Como analisar o patrimônio líquido na gestão financeira?
O patrimônio líquido oferece informações importantes, mas sua utilidade aumenta quando o indicador é comparado ao longo do tempo e relacionado a outros dados contábeis e financeiros.
Algumas práticas ajudam a tornar essa análise mais consistente.
1. Compare o patrimônio líquido em diferentes períodos. Observe a evolução do saldo em balanços de datas comparáveis. Um crescimento contínuo pode indicar fortalecimento patrimonial, enquanto uma redução persistente exige investigação.
2. Identifique as causas das variações. Analise os efeitos de lucros ou prejuízos, aportes de capital, distribuições de resultados, reservas, ajustes e outros eventos relevantes. O saldo final, isoladamente, não explica o que provocou a mudança.
3. Avalie a liquidez e o fluxo de caixa. Verifique se a empresa possui recursos disponíveis para pagar suas obrigações nos respectivos vencimentos. Patrimônio líquido positivo não substitui a análise do caixa.
4. Analise o endividamento. Considere o volume das obrigações, seus prazos, custos financeiros e a capacidade de pagamento. Uma empresa com patrimônio líquido positivo pode apresentar endividamento elevado e riscos financeiros relevantes.
5. Examine a qualidade dos ativos. Estoques de baixa rotatividade, recebíveis com risco de inadimplência e bens de difícil realização podem exigir atenção. Os valores contábeis não significam necessariamente que todos os ativos possam ser convertidos em dinheiro rapidamente.
6. Relacione o PL à rentabilidade. A análise conjunta com o lucro líquido ajuda a entender se os recursos próprios estão sendo utilizados de maneira produtiva. É importante considerar a origem dos resultados e a existência de eventos não recorrentes.
Patrimônio líquido e ROE: qual é a relação?
O ROE (Return on Equity), ou retorno sobre o patrimônio líquido, é um indicador utilizado para avaliar a relação entre o lucro líquido e os recursos próprios da empresa.
Em análises de desempenho, uma fórmula frequentemente utilizada é:
ROE = Lucro Líquido ÷ Patrimônio Líquido Médio × 100
O patrimônio líquido médio costuma ser calculado com base nos saldos do início e do fim do período, embora a metodologia possa variar conforme a finalidade da análise.
Por exemplo, se uma empresa apresenta lucro líquido de R$ 70 mil e patrimônio líquido médio de R$ 350 mil, o ROE do período será de 20%.
Esse resultado indica a relação entre o lucro apurado e o patrimônio líquido médio utilizado no cálculo. Sua interpretação deve considerar o setor de atuação, os riscos do negócio, o endividamento e a evolução dos resultados.
Quando o patrimônio líquido é negativo ou muito próximo de zero, o ROE pode perder utilidade ou produzir resultados difíceis de interpretar. Por isso, não deve ser analisado isoladamente.
Patrimônio líquido representa o valor de mercado da empresa?
Não necessariamente. O patrimônio líquido contábil é calculado com base nos ativos e passivos reconhecidos segundo os critérios contábeis aplicáveis. Já o valor de mercado de uma empresa depende de outros fatores, como perspectivas de geração de caixa, rentabilidade futura, riscos, posição competitiva, ativos intangíveis e condições de negociação.
Uma empresa pode apresentar patrimônio líquido contábil relativamente baixo e ter valor de mercado elevado em razão de sua capacidade de gerar resultados futuros. Da mesma forma, um patrimônio líquido expressivo não garante que o negócio seja vendido pelo mesmo valor.
Portanto, o PL é uma referência importante para a análise patrimonial, mas não deve ser utilizado isoladamente como estimativa do preço de venda de uma empresa.
Conclusão
O patrimônio líquido é um dos principais componentes do balanço patrimonial e representa a diferença entre os ativos e os passivos exigíveis de uma empresa. Seu cálculo permite compreender o saldo residual dos recursos registrados, enquanto a análise de sua composição ajuda a identificar os efeitos do capital social, das reservas, dos ajustes e dos resultados acumulados sobre a posição patrimonial.
Um saldo positivo pode indicar uma estrutura patrimonial favorável, mas não garante liquidez ou rentabilidade. Já um saldo negativo merece atenção e deve ser investigado em conjunto com o endividamento, a geração de caixa e as perspectivas operacionais.
Para interpretar corretamente o patrimônio líquido e utilizar as informações contábeis na tomada de decisões, é importante compreender também conceitos como Balanço Patrimonial, Demonstração do Resultado do Exercício (DRE), fluxo de caixa e indicadores financeiros.
A BCN Treinamentos oferece o Curso de Contabilidade para Não Contadores, voltado a profissionais que desejam compreender as demonstrações contábeis e utilizar informações financeiras com mais segurança na gestão empresarial. O treinamento aborda conceitos contábeis de forma clara e prática, contribuindo para uma melhor interpretação dos resultados e para a tomada de decisões.
Conheça o curso e amplie seus conhecimentos para analisar as informações contábeis da sua empresa.
Carolina Aleixo
Carolina Aleixo é sócia da BCN Treinamentos, onde lidera a área financeira com foco em planejamento, controle de resultados e análise estratégica para suporte à tomada de decisão. Possui mais de 15 anos de experiência em gestão e análise de negócios, com atuação em empresas como Johnson & Johnson, Oxiteno e NEC. Ao longo de sua trajetória, trabalhou em áreas como Sales Planning & Operations, Pricing e Inteligência de Mercado, liderando processos de definição de metas, gestão de incentivos comerciais e análise de desempenho. É engenheira química formada pela UFSCar e possui sólida experiência em ambientes corporativos de alta complexidade, com forte atuação em gestão financeira e estratégica.